
下滑 6%!2026 年前 9 月啤酒产量数据深度复盘
糖酒会,云平台|2026-10-21
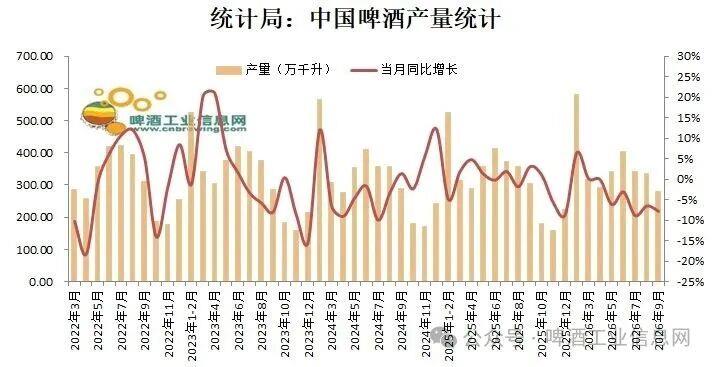
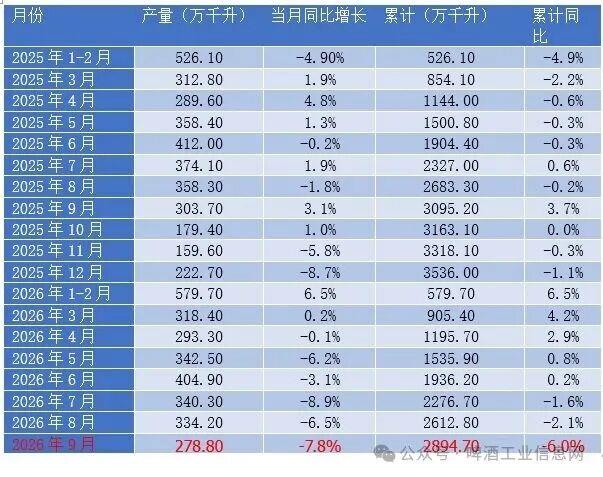
据国家统计局数据显示:2026年9月,中国规模以上企业啤酒产量278.8万千升,较8月334.2万千升,环比减少16.58%,同比下降7.8%。
2026年1-9月,中国规模以上企业累计啤酒产量2894万千升,同比减少约200万千升,降幅高达6%,为多年同期低位。
上半年(1-6 月)累计仍保持小幅正增长(6 月末累计同比 0.2%),压力集中释放于 7-9 月传统旺季,连续三个月单月同比大幅下滑:7 月 - 8.9%、8 月 - 6.5%、9 月 - 7.8%,旺季不旺特征突出。
背后原因分析
1.旺季消费不及预期,餐饮渠道偏弱
7、8 月本是啤酒传统消费旺季,但今年餐饮、夜市等核心动销场景需求偏弱,终端走货速度放缓,出现 “旺季不旺”。
2.酒厂主动控产、去库存
面对终端库存偏高、动销乏力,头部啤酒企业选择主动下调排产,优先消化渠道库存,而非持续生产压向市场,生产端承压是需求端传导 企业主动调节共同结果。
3.季度节奏反转
年初 1-2 月开局亮眼、高增,带动上半年整体平稳;5 月起单月转负,7-9 月跌幅持续放大,累计同比由正转负并且快速走弱。
后市简要观点
1、进入 10 月之后,本身属于啤酒传统淡季,产量基数偏低,单月同比对比压力会变化,但全年总产量大概率明显低于2025 年;
2、需求端是核心变量:若四季度餐饮没有明显回暖,酒厂控产策略或将延续,对大麦、麦芽、啤酒花等上游原料的采购需求会保持谨慎,原料采购节奏偏保守;
3、供给收缩背景下,行业更偏向以价换量、产品结构升级,低端走量产品压力更大。
X